


El banco devuelve el dinero. ¿Y los años?
Recuperar lo cobrado indebidamente también exige hacer cuentas con el calendario
Imagine que le cobran 1.000 euros que no debía pagar. Seis años después, consigue que se los devuelvan. Hacemos las cuentas y… ¡Eureka!… están todos.
Pero falta algo que no es apreciable para el común de los mortales, algo que no cabe en el sobre… los seis años durante los que no pudo disponer de ese dinero. Pudo haberlo utilizado para afrontar un gasto, reducir una deuda o mantener un pequeño colchón de ahorro.
Esta es la cuestión que aparece cuando se anula una cláusula bancaria y toca hacer cuentas. Recuperar lo cobrado es esencial. Ahora bien, dicha devolución puede quedarse corta, y la experiencia nos demuestra que no sería la primera vez que sucede, aunque incluya hasta el último céntimo de los pagos indebidos.
Para comprobarlo, hacen falta dos herramientas, una calculadora y el calendario.
Dos tipos de intereses, dos funciones
La palabra «intereses» aparece dos veces en esta historia, con funciones distintas. Primero están los que el cliente pagó por recibir el préstamo, es decir, los intereses remuneratorios. Si la cláusula que los imponía se declara nula y hay que devolver lo cobrado por ella, esas cantidades constituyen lo que se denomina “principal a restituir”. Después está el interés legal que se añade a esas cantidades y que ha de devengarse desde cada pago. Es el que permite valorar el tiempo durante el que el consumidor estuvo privado de su dinero.[i]
Por eso no basta con reunir todos los cobros y empezar a contar desde el día en que se presenta la demanda. Para entonces, el dinero puede llevar años fuera de la cuenta del cliente. El artículo 1303 del Código Civil incorpora a la ecuación el interés legal del dinero como parte de la restitución. Su finalidad es restablecer, en la medida de lo posible, la situación que existiría sin la cláusula nula; por eso se calcula desde cada pago, con independencia de cuándo se reclame. Conviene precisar que este interés legal no tiene por qué coincidir con la inflación acumulada ni con la rentabilidad que se habría obtenido invirtiendo[ii].
Casi siete años fuera de la cuenta
La sentencia del Tribunal Supremo 1308/2026, de 23 de julio, muestra cuánto importa elegir bien esa fecha. El caso procedía de un préstamo personal de 20.300 euros. La cláusula de intereses remuneratorios ya había sido declarada abusiva y Axactor, la entidad que había adquirido el crédito, había aceptado devolver 10.123,86 euros. La Audiencia Provincial reconoció intereses desde la reclamación judicial, criterio rectificado por el Supremo, quien ordenó cuantificarlos desde cada pago. El primero se remontaba a abril de 2013 y la demanda del procedimiento ordinario se presentó en marzo de 2020. Para aquel primer abono, empezar en el juzgado suponía borrar casi siete años del cálculo.
La sentencia aplica una doctrina anterior sobre los efectos de la nulidad. La cláusula de intereses remuneratorios ya había sido declarada abusiva. Lo que se discutía era cómo devolver correctamente lo cobrado.
En todo préstamo las cuotas constan de dos componentes, capital e intereses, por lo que, hay que revisar cada recibo y separar ambos conceptos. Si solo se anula la cláusula de intereses, la base de la devolución será lo cobrado por ella. A cada pago se le aplica el tipo legal vigente en cada periodo, ajustándolo a los días transcurridos. El ejemplo utiliza interés simple, sin capitalización automática. Si proceden intereses procesales, deben coordinarse con los anteriores conforme a la sentencia, sin duplicarlos.
Cada pago tiene su propio reloj
Pongamos números, sin complicar la cuenta. En este ejemplo ficticio, el consumidor pagó 1.000 euros al comenzar 2020, otros 1.000 al comenzar 2022 y otros 1.000 al comenzar 2024. Calculamos hasta el 1 de enero de 2026, con los tipos legales reales: 3 % en el periodo 2020–2022 y 3,25 % en el 2023–2025[iii].
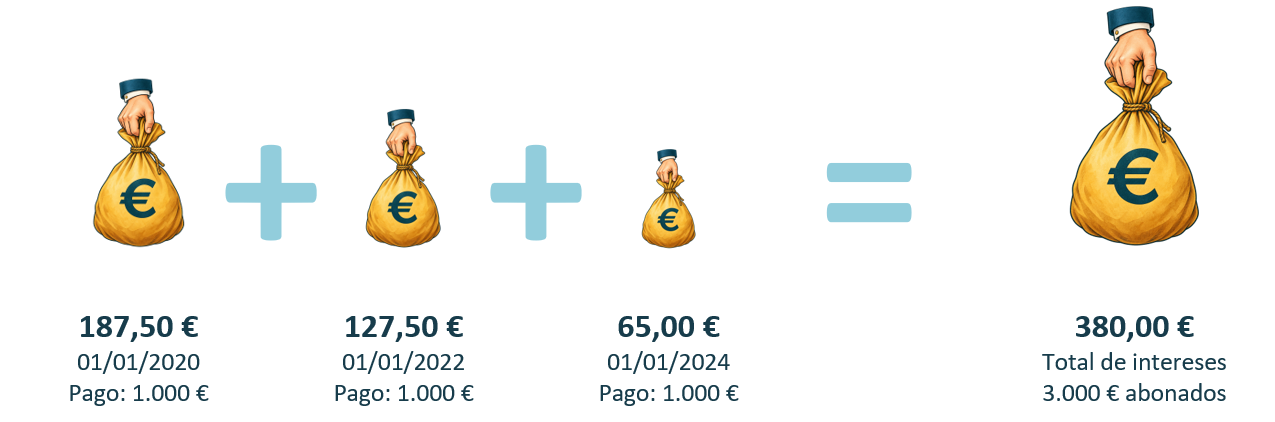
Interés legal hasta el 01/01/2026. Todas las bolsas mantienen la misma escala: su superficie es proporcional al interés.
Ejemplo ficticio, con interés simple y sin intereses procesales. Tipos del Banco de España.
Las tres primeras bolsas representan los intereses que se añaden a la devolución. La primera de ellas es mayor porque aquel pago lleva más tiempo fuera del bolsillo del consumidor. Entre las tres suman 380 euros: junto con los 3.000 euros cobrados indebidamente, la devolución asciende a 3.380 euros.
La bolsa de 187,50 euros se entiende con dos operaciones: los primeros 1.000 euros generan 30 euros al año durante 2020, 2021 y 2022, y 32,50 euros al año durante 2023, 2024 y 2025. En total: 90 + 97,50 = 187,50 euros. Los otros pagos siguen la misma lógica, pero sus relojes arrancan después.
Ahora supongamos que se hubiera demandado el 1 de enero de 2025 y se contara únicamente desde entonces. Los 3.000 euros generarían solo 97,50 euros hasta el 1 de enero de 2026. Se perderían 282,50 euros por un error que puede pasar inadvertido: el importe de partida sería correcto; la fecha, no.
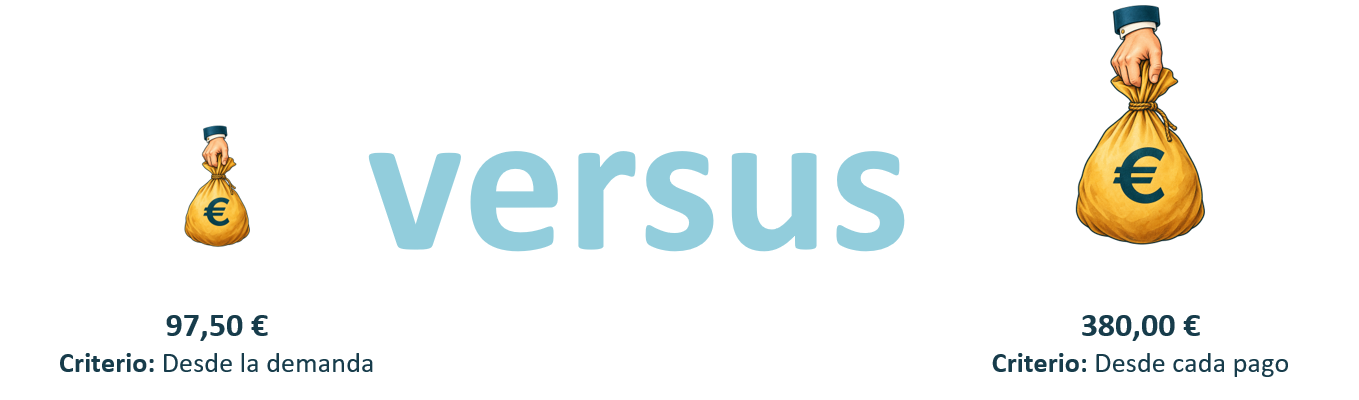
La diferencia es apreciable como se ve a simple vista, y es por ello por lo que en RED ABAFI antes de aceptar una liquidación, siempre comprobamos qué incluye y cómo se ha calculado. En el ejemplo que acabamos de ver, elegir una fecha equivocada deja fuera 282,50 euros. Cuando hay decenas de cuotas pagadas durante años, revisar cada importe y cada fecha permite comprobar si la propuesta recoge todo lo que corresponde devolver o no.
En RED ABAFI ponemos a su disposición nuestro equipo de abogados y economistas para estudiar su caso, revisar la liquidación y explicarle las opciones para reclamar las cantidades que procedan. El análisis jurídico permite determinar qué debe devolverse; el cálculo económico concreta cuánto. Así podrá decidir conociendo las cifras y las consecuencias de aceptar una propuesta.
Porque una devolución bien calculada también debe hacer cuentas con el tiempo.
[i] STS 1308/2026, de 23 de julio (ROJ: STS 3420/2026; ECLI:ES:TS:2026:3420), FF. DD. primero, tercero y cuarto, y fallo; pp. 4–9.
[ii] Código Civil, artículo 1303 (BOE).
[iii] Banco de España: tabla de tipos de interés legal, 2020–2025.
Autor: Eugenio García Avendaño
Economista de RED ABAFI